تدفع تكاليف تنظيف المبنى والحديقة في ألمانيا؟ بعض هذه المصاريف قد يخفض ضريبتك
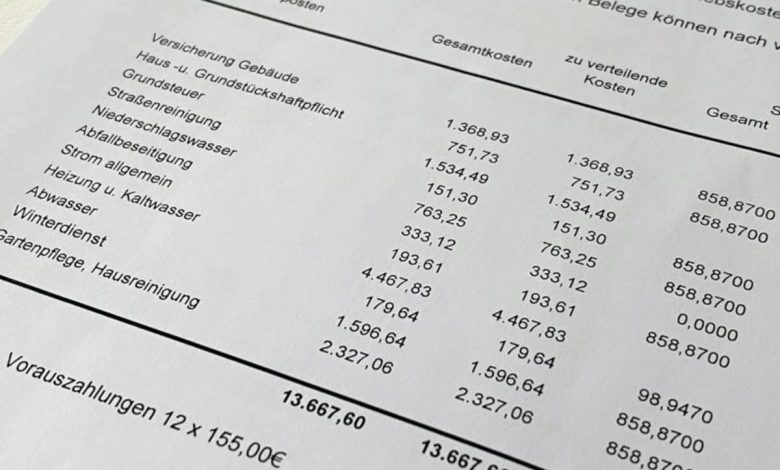
قد تتضمن فاتورة المصاريف السنوية للسكن «Nebenkostenabrechnung» مبالغ تستطيع الاستفادة منها لتخفيض ضريبة الدخل، حتى لو كنت مستأجراً ولست مالكاً للعقار.
وأكدت المحكمة المالية الاتحادية الألمانية أن المستأجر يستطيع المطالبة بالتخفيض عن خدمات مؤهلة دفع حصته منها، حتى لو كان المالك أو شركة الإدارة هو من تعاقد مع مقدّم الخدمة.
ما المصاريف التي يمكن أن تستفيد منها؟
من أمثلتها تنظيف الدرج والمساحات المشتركة، والعناية بالحديقة وإزالة الثلوج. وقد تشمل أيضاً أجور أعمال صيانة مؤهلة، مثل فحص أجهزة إنذار الدخان، مع فصل الخدمات المنزلية عن الأعمال الحرفية في الإقرار.
كم تبلغ الفائدة؟
يسمح القانون بتخفيض الضريبة بنسبة 20% من التكاليف المؤهلة للخدمات المنزلية، بحد أقصى 4,000 يورو سنوياً. ولأعمال الحرفيين المؤهلة حد منفصل يبلغ 1,200 يورو سنوياً.
مثال مبسط: إذا بلغت حصتك المثبتة من تكاليف تنظيف المبنى والعناية بالحديقة المؤهلة 600 يورو، فقد تنخفض ضريبة دخلك بمقدار 120 يورو، بشرط استيفاء الشروط ووجود ضريبة مستحقة تكفي للاستفادة من التخفيض.
كيف تستفيد عملياً؟
- راجع كشف المصاريف السنوي الذي يرسله المالك أو شركة إدارة المبنى، وابحث عن بيان المصاريف المؤهلة وفق المادة «§ 35a EStG».
- إذا لم تكن حصتك واضحة، اطلب من المالك أو الإدارة شهادة تفصيلية باسم «Bescheinigung nach § 35a EStG»، تُظهر نصيبك من الخدمات المنزلية وأجور الحرفيين المؤهلة.
- عند تقديم إقرار ضريبة الدخل عبر «إلستر»، أضف ملحق «Anlage Haushaltsnahe Aufwendungen»، وأدخل التكاليف المؤهلة في القسم المناسب. أدخل قيمة المصروف المؤهل، وليس نسبة الـ20% التي تحسبها بنفسك.
- احتفظ بالكشف والشهادة لإبرازهما عند طلب مكتب الضرائب.
انتبه: لا تُدخل مجموع الإيجار أو فاتورة المصاريف كاملة. التخفيض يخص التكاليف المؤهلة للعمل والخدمة، وليس ثمن مواد الإصلاح. ويشترط إثبات الدفع غير النقدي لمقدّم الخدمة؛ وإذا كان المالك هو المتعاقد، فيُثبت ذلك عبر الكشف أو الشهادة المستوفية للشروط.
وهذه ميزة تخفّض ضريبة الدخل المستحقة، وليست مساعدة نقدية مستقلة تُصرف لكل مستأجر، ولا يجوز احتساب المصروف نفسه مرتين ضمن خصومات ضريبية مختلفة.
المصادر الرسمية:
المحكمة المالية الاتحادية ـ حكم استفادة المستأجرين:
https://www.bundesfinanzhof.de/de/presse/pressemeldungen/detail/steuerermaessigung-fuer-die-inanspruchnahme-haushaltnaher-dienstleistungen-durch-mieter/
المادة 35a من قانون ضريبة الدخل:
https://www.gesetze-im-internet.de/estg/__35a.html
دليل «إلستر» الرسمي ـ ملحق المصروفات المنزلية:
https://www.elster.de/elsterweb/helpGlobal?themaGlobal=help_est_ufa_10_2025